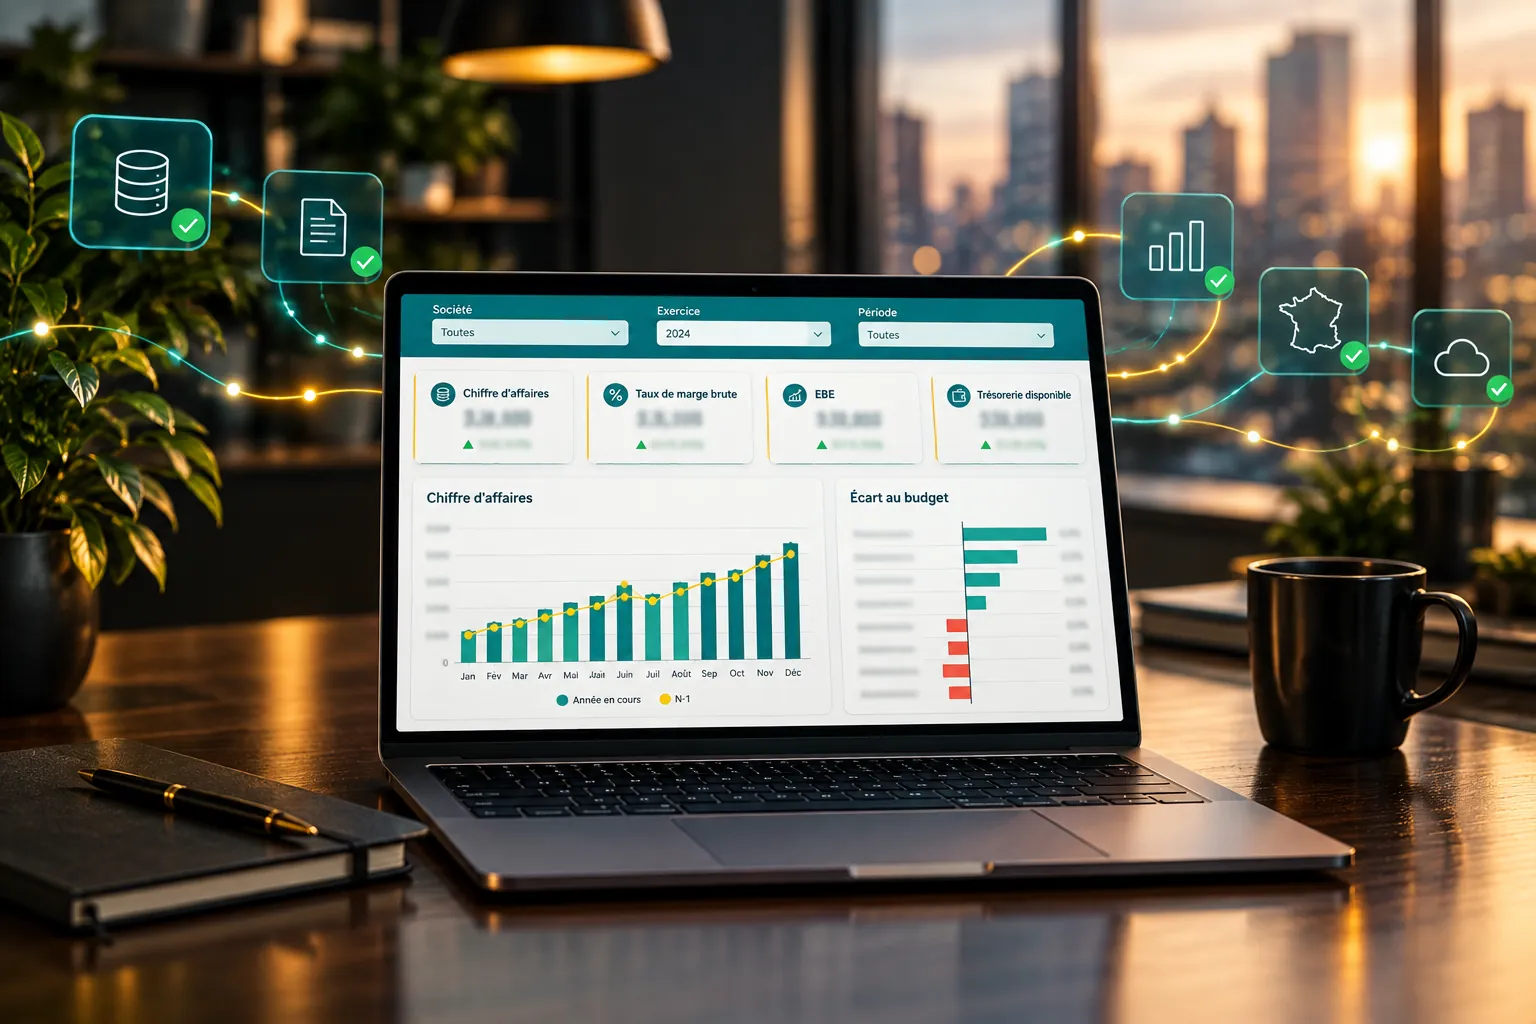
Un tableau de bord financier bien conçu répond en un coup d’œil aux questions d’un dirigeant ou d’un DAF : où en est le chiffre d’affaires, la marge tient-elle, combien de trésorerie reste-t-il, où sont les écarts avec le budget ? Avec Power BI, ce tableau de bord se met à jour tout seul, à partir des données comptables. Voici la méthode en six étapes, avec les indicateurs à retenir et les pièges à éviter.
Table des matières
- Les indicateurs d’un tableau de bord financier
- Étape 1 : définir les objectifs et les utilisateurs
- Étape 2 : collecter les données comptables
- Étape 3 : préparer les données avec Power Query
- Étape 4 : construire le modèle et les mesures DAX
- Étape 5 : concevoir les pages du tableau de bord
- Étape 6 : publier, sécuriser et actualiser
- Les erreurs à éviter
- Questions fréquentes
Les indicateurs d’un tableau de bord financier
| Indicateur | Ce qu’il mesure | Source comptable |
|---|---|---|
| Chiffre d’affaires | Activité de la période | Comptes 70 |
| Marge brute et taux de marge | Rentabilité commerciale | 70 moins 60 (achats) et variation de stocks |
| EBE | Performance opérationnelle | Soldes intermédiaires de gestion |
| Résultat net | Rentabilité finale | Classes 6 et 7 |
| Trésorerie disponible | Liquidités | Comptes 512 et 53 |
| BFR | Besoin de financement de l’exploitation | Stocks, clients (411), fournisseurs (401) |
| Délais clients et fournisseurs (DSO, DPO) | Qualité du recouvrement et des paiements | 411 et 401 rapportés au CA et aux achats |
| Écart au budget | Pilotage | Budget saisi dans Excel ou l’ERP |
Pour un tableau de bord comptable de cabinet ou de PME, ces indicateurs se calculent tous à partir du FEC ou de la balance, sans ressaisie.
Étape 1 : définir les objectifs et les utilisateurs
- Qui va l’utiliser ? Un dirigeant veut une synthèse sur une page ; un contrôleur de gestion veut descendre jusqu’à l’écriture.
- Quelles décisions doit-il éclairer ? Arbitrages de dépenses, relances clients, recrutement, négociation bancaire.
- À quelle fréquence ? Mensuelle pour le résultat, hebdomadaire voire quotidienne pour la trésorerie.
- Quels indicateurs en priorité ? Six à huit sur la page d’accueil, pas trente.
Étape 2 : collecter les données comptables
- FEC (fichier des écritures comptables) : la source la plus complète, disponible dans tous les logiciels comptables français.
- Balance ou grand-livre exportés au format Excel ou CSV.
- Connecteurs directs vers ACD, Pennylane, Sage, Cegid ou l’ERP de l’entreprise.
- Budget : un simple fichier Excel par compte ou par rubrique et par mois.
- Données non comptables utiles : ventes par client ou produit, effectifs, commandes.
Étape 3 : préparer les données avec Power Query
Dans Power Query, on automatise une fois pour toutes les retraitements faits chaque mois dans Excel :
- combiner les FEC de plusieurs exercices ou sociétés déposés dans un dossier ;
- typer les dates et les montants, calculer le solde (débit moins crédit) ;
- rattacher chaque compte à une rubrique grâce à une table de correspondance du plan comptable (produits d’exploitation, achats, charges externes, personnel…) ;
- écarter les écritures d’à-nouveaux ou de clôture selon les besoins.
Étape 4 : construire le modèle et les mesures DAX
Organisez les données en modèle en étoile : une table des écritures au centre, reliée à une table de dates, au plan comptable enrichi, aux sociétés et au budget. Puis créez les mesures en DAX :
Chiffre d'affaires = - CALCULATE ( SUM ( Ecritures[Solde] ), 'Plan comptable'[Rubrique] = "Chiffre d'affaires" )

CA N-1 = CALCULATE ( [Chiffre d'affaires], SAMEPERIODLASTYEAR ( 'Date'[Date] ) )

CA cumulé = TOTALYTD ( [Chiffre d'affaires], 'Date'[Date], "6/30" )

Écart budget = [Chiffre d'affaires] - [CA budget]
Le troisième argument de TOTALYTD gère les exercices décalés (ici une clôture au 30 juin). Le signe négatif sur les produits vient de la convention débit moins crédit.
Étape 5 : concevoir les pages du tableau de bord
- Page de synthèse : les indicateurs clés en haut à gauche (là où l’œil se pose en premier), l’évolution mensuelle au centre, les écarts au budget à droite.
- Page compte de résultat : cascade des SIG, comparaison N/N-1 et budget.
- Page trésorerie : solde quotidien, prévisionnel, échéancier clients et fournisseurs (voir notre guide trésorerie Power BI).
- Page détail : une matrice rubrique > compte > écriture pour justifier chaque chiffre.
- Filtres communs : société, exercice, période, établissement.
Restez sobre : une couleur par signification (réel, budget, N-1), des titres qui énoncent le message (« Marge en baisse de 2 points sur le trimestre ») plutôt que le nom du graphique.
Étape 6 : publier, sécuriser et actualiser
- Publication dans Power BI Service et diffusion sous forme d’application.
- Actualisation planifiée : quotidienne ou hebdomadaire, via une passerelle si les fichiers sont sur un serveur local.
- Sécurité au niveau des lignes : chaque directeur de filiale ne voit que sa société.
- Abonnements : envoi automatique du tableau de bord par email chaque lundi matin.
Les erreurs à éviter
- Construire le tableau de bord avant d’avoir défini les décisions qu’il doit servir.
- Recopier le reporting Excel à l’identique, avec 40 tableaux sur une page.
- Coder les rubriques en dur dans les mesures au lieu d’une table de correspondance maintenable.
- Oublier les exercices décalés et les sociétés multiples dès la conception.
- Publier sans rapprocher les totaux de la balance : un seul écart ruine la confiance des utilisateurs.
Pour aller plus vite, BIWORKS propose des modèles de tableaux de bord financiers prêts à l’emploi alimentés par le FEC, la réalisation de reportings sur mesure, et une formation Power BI pour les professionnels du chiffre éligible CPF, construite sur de vrais FEC.
Pour passer du tableau de bord au reporting financier complet, voir notre guide construire son reporting financier avec Power BI.