Le besoin en fonds de roulement (BFR) est l’argent qu’une entreprise doit avancer pour faire tourner son activité, entre le moment où elle paie ses achats et celui où ses clients la règlent. Il se calcule ainsi : BFR d’exploitation = stocks + créances clients − dettes fournisseurs. Exprimé en jours de chiffre d’affaires, il indique combien de jours de ventes sont immobilisés dans le cycle d’exploitation.
Ce guide s’adresse aux dirigeants, DAF et contrôleurs de gestion de PME : la formule avec les comptes du plan comptable, un exemple chiffré, la lecture en jours (DSO, DPO, rotation des stocks) et la méthode pour le suivre chaque mois sans refaire le calcul à la main.
Qu’est-ce que le BFR ?
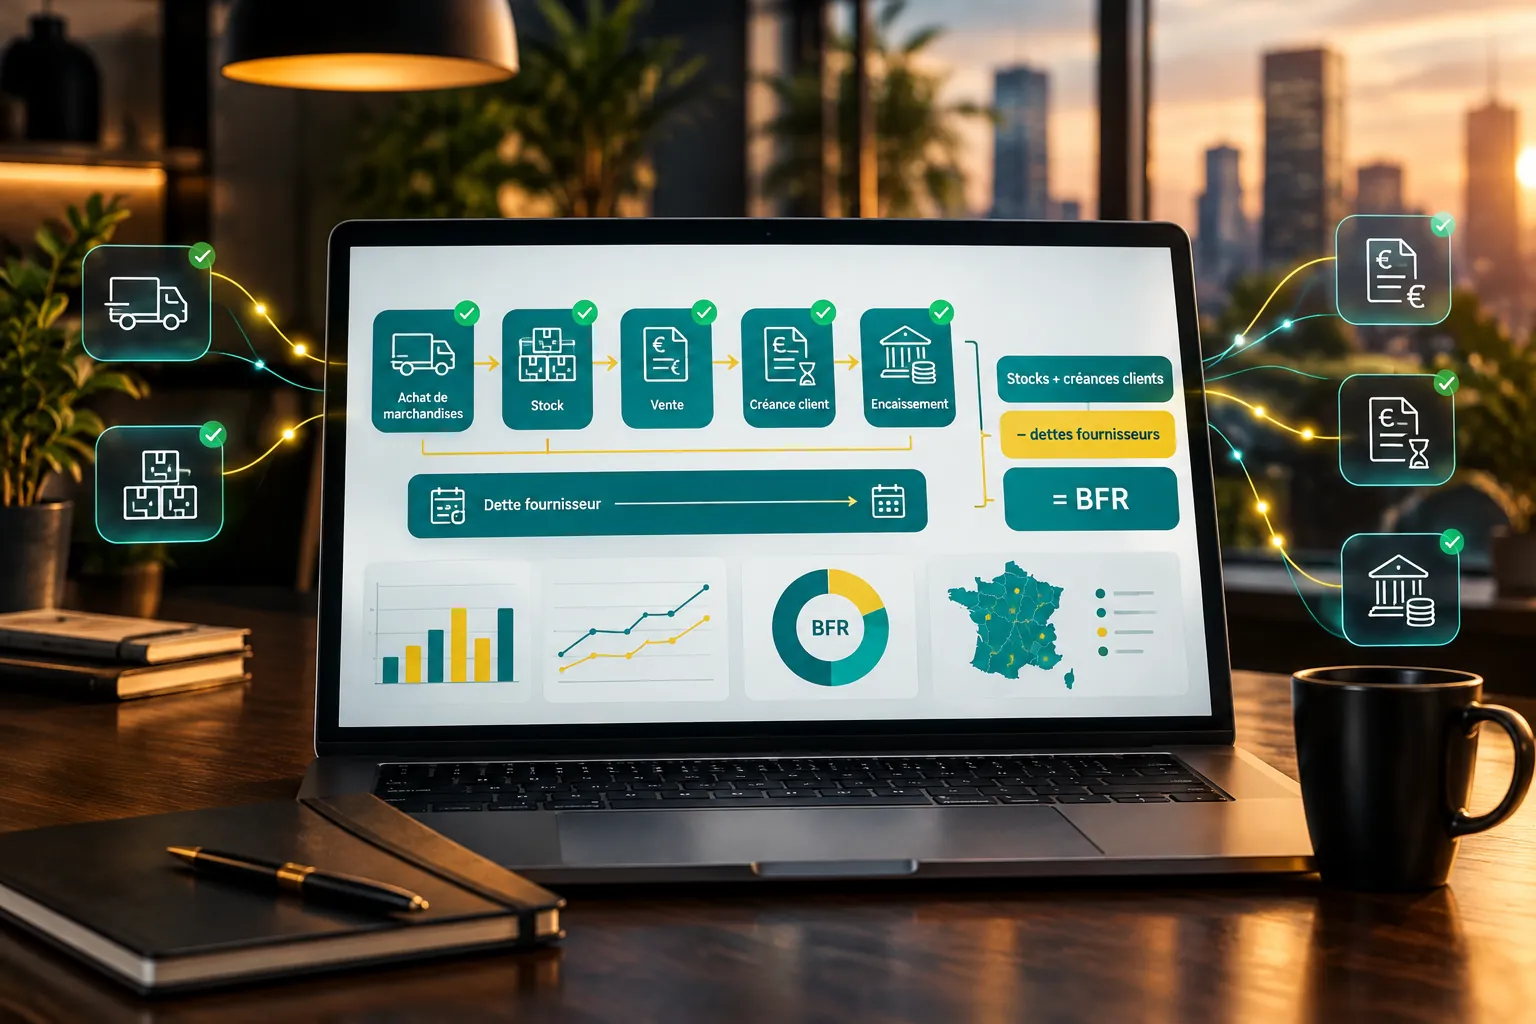
Le BFR est le décalage de trésorerie créé par le cycle d’exploitation. L’entreprise achète, stocke, vend, puis attend d’être payée ; en face, ses fournisseurs lui accordent un délai de paiement. Le BFR est la somme qui reste à financer entre ces deux mouvements : tant qu’il est positif, il est financé par les capitaux propres, les emprunts ou le découvert.
Le BFR n’est donc ni une perte ni une charge : c’est de l’argent bloqué dans les stocks et chez les clients. Mais une entreprise rentable peut manquer de trésorerie si son BFR grandit plus vite que ses ressources.
La formule du BFR d’exploitation
La formule la plus utilisée en pilotage est celle du BFR d’exploitation :
BFR d’exploitation = stocks + créances clients − dettes fournisseurs
Chaque terme se lit dans la balance générale ou le FEC, au solde de la date d’arrêté :
| Poste | Comptes du plan comptable général | Sens |
|---|---|---|
| Stocks | Classe 3 (comptes 31 à 37), nets des dépréciations (comptes 39) | + |
| Créances clients | 411 et comptes rattachés (413, 416, 418) | + |
| Dettes fournisseurs | 401 et comptes rattachés (403, 408) | − |
Les avances et acomptes suivent la même logique : ceux versés aux fournisseurs (compte 409) s’ajoutent aux besoins, ceux reçus des clients (compte 419) viennent en déduction. Une analyse plus complète ajoute les créances et dettes fiscales et sociales (TVA, charges sociales) : c’est le BFR global. Pour un suivi mensuel, le BFR d’exploitation suffit à repérer l’essentiel des dérives.
Un exemple chiffré pas à pas
Prenons une entreprise fictive, la société Exemple, qui achète et revend des marchandises. Les chiffres sont ronds pour faciliter la lecture ; ils ne décrivent aucune entreprise réelle.
Données de l’exercice et soldes de la balance au 31 décembre :
- Chiffre d’affaires annuel : 1 000 000 € HT, soit 1 200 000 € TTC (TVA à 20 %)
- Achats de marchandises de l’année : 500 000 € HT, soit 600 000 € TTC ; coût d’achat des marchandises vendues : 500 000 € HT
- Stock de marchandises (classe 3) : 50 000 €
- Créances clients (411) : 200 000 € TTC
- Dettes fournisseurs (401) : 100 000 € TTC
Étape 1 : additionner les emplois. Stocks + créances clients = 50 000 + 200 000 = 250 000 €.
Étape 2 : retrancher les ressources d’exploitation. 250 000 − 100 000 (dettes fournisseurs) = 150 000 €.
Étape 3 : lire le résultat. Le BFR d’exploitation de la société Exemple est de 150 000 € : c’est la somme que l’entreprise doit financer en permanence pour tenir son cycle d’exploitation.
Étape 4 : le rapporter au chiffre d’affaires. 150 000 / 1 000 000 × 360 = 54 jours de CA HT. Autrement dit, l’équivalent de 54 jours de ventes est immobilisé dans le cycle d’exploitation.
Lire son BFR en jours de chiffre d’affaires
Un montant en euros se compare mal d’une période à l’autre quand l’activité varie. Exprimé en jours, le BFR et ses composantes deviennent lisibles et comparables. Les formules ci-dessous utilisent une année de 360 jours, convention courante en analyse financière (365 jours donnent des résultats proches) ; sur un mois, on remplace 360 par 30 et le chiffre d’affaires annuel par celui du mois, ou on travaille sur les 12 derniers mois glissants.
BFR en jours de CA = BFR / chiffre d’affaires HT × 360
Délai clients (DSO) = créances clients TTC / chiffre d’affaires TTC × 360
Le DSO (days sales outstanding) mesure le nombre moyen de jours entre la facture et l’encaissement. Dans l’exemple : 200 000 / 1 200 000 × 360 = 60 jours.
Délai fournisseurs (DPO) = dettes fournisseurs TTC / achats TTC × 360
Le DPO (days payable outstanding) mesure le délai moyen de paiement des fournisseurs. Dans l’exemple : 100 000 / 600 000 × 360 = 60 jours.
Rotation des stocks (en jours) = stock moyen (à défaut, stock de fin de période) / coût d’achat des marchandises vendues HT × 360
Pour une entreprise industrielle, on rapporte le stock de matières au coût des matières consommées, et le stock de produits finis au coût de production. Dans l’exemple, avec un stock de 50 000 € : 50 000 / 500 000 × 360 = 36 jours.
Créances et dettes sont comptabilisées TTC : on les rapporte donc à des flux TTC, sinon le délai est surestimé de la part de TVA. Les trois délais ne s’additionnent pas exactement en BFR en jours, car ils n’ont pas le même dénominateur ; ils servent à identifier quelle composante explique une variation.
Le DSO figure aussi parmi les indicateurs prioritaires d’un tableau de bord de trésorerie Power BI, car il annonce directement les encaissements à venir.
DSO, DPO et rotation des stocks forment la famille des ratios d’activité, présentés avec les ratios de rentabilité, de structure et de liquidité dans notre guide sur les ratios financiers.
BFR négatif, BFR qui augmente : comment l’interpréter
Un BFR négatif signifie que les ressources d’exploitation (dettes fournisseurs) dépassent les besoins (stocks et créances) : les clients paient avant que l’entreprise ne règle ses fournisseurs. C’est fréquent dans la grande distribution, la restauration ou les activités payées à la commande. Le cycle finance alors la trésorerie ; en contrepartie, un ralentissement de l’activité réduit cette ressource.
Un BFR qui augmente se lit en deux temps :
- Il augmente au même rythme que le chiffre d’affaires (BFR en jours stable) : c’est la conséquence normale de la croissance, qu’il faut financer. Une croissance rapide peut ainsi assécher la trésorerie d’une entreprise rentable.
- Il augmente plus vite que le chiffre d’affaires (BFR en jours en hausse) : un délai dérive. On regarde alors lequel des trois indicateurs bouge : DSO en hausse (retards de paiement clients), rotation des stocks en hausse (stock qui s’accumule), DPO en baisse (fournisseurs payés plus tôt).
Le BFR se lit avec la rentabilité : un excédent brut d’exploitation élevé qui ne se transforme pas en trésorerie signale souvent un BFR qui se dégrade. C’est le croisement recommandé dans notre guide sur l’analyse des SIG. Pour savoir ce que l’activité dégage pour rembourser et investir, voir aussi notre guide sur la capacité d’autofinancement.
Suivre le BFR chaque mois depuis la balance ou le FEC
Le calcul annuel, au bilan, ne montre qu’une date. Un suivi mensuel montre la tendance et laisse le temps d’agir. La méthode tient en trois étapes :
- Extraire chaque fin de mois les soldes des comptes de stocks, clients et fournisseurs, ainsi que le chiffre d’affaires et les achats, depuis la balance ou le fichier des écritures comptables (FEC).
- Calculer le BFR en euros, en jours de CA, et les trois délais (DSO, DPO, rotation des stocks), sur le mois et sur 12 mois glissants.
- Comparer au mois précédent et au même mois de l’année précédente, pour neutraliser la saisonnalité.
Une fois les données connectées, ce suivi n’exige plus de ressaisie. Le partage des rôles est clair :
- Ce que l’outil et l’IA préparent : le calcul mensuel à partir des écritures, la mise en forme des tendances et un projet de commentaire des écarts (par exemple : « le DSO passe de 55 à 62 jours, porté par trois clients »), à relire.
- Ce que le dirigeant décide : relancer un client ou revoir ses conditions de paiement, ajuster un niveau de stock, renégocier un délai fournisseur, ou décider d’un financement.
Le principe d’un tableau de bord alimenté directement par les écritures comptables est détaillé dans notre guide sur le tableau de bord FEC.
Trois leviers pour réduire le BFR
- Accélérer les encaissements clients. Facturer dès la livraison, rappeler l’échéance avant qu’elle n’arrive, relancer dès le premier jour de retard et suivre chaque mois la balance âgée des clients. Chaque jour de DSO gagné réduit le BFR d’un jour de chiffre d’affaires TTC.
- Négocier les délais fournisseurs, dans le cadre légal. En France, les délais de paiement entre entreprises sont plafonnés par le Code de commerce (article L441-10) : en règle générale, 60 jours à compter de la date d’émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. Allonger un délai au-delà de ce plafond expose à des sanctions : le levier porte sur l’usage du délai autorisé, pas sur son dépassement.
- Ajuster les stocks. Identifier les références qui tournent lentement, revoir les quantités commandées et les stocks de sécurité. Un stock réduit de 10 jours de consommation libère autant de trésorerie, sans toucher aux ventes.
Suivre votre BFR chaque mois sans ressaisie
BIWORKS construit des tableaux de bord Power BI connectés à votre comptabilité : BFR en euros et en jours, DSO, DPO et rotation des stocks se recalculent chaque mois à partir de la balance ou du FEC. Pour suivre votre BFR chaque mois sans ressaisie, découvrez notre offre de reporting Power BI sur mesure. Pour un pilotage financier clé en main, sans projet de développement, consultez nos solutions de pilotage pour dirigeants.
Sources
- Plan comptable général (règlement ANC n° 2014-03) : comptes de stocks (classe 3), clients (411 et rattachés) et fournisseurs (401 et rattachés).
- Code de commerce, article L441-10 (délais de paiement entre entreprises), sur Légifrance.