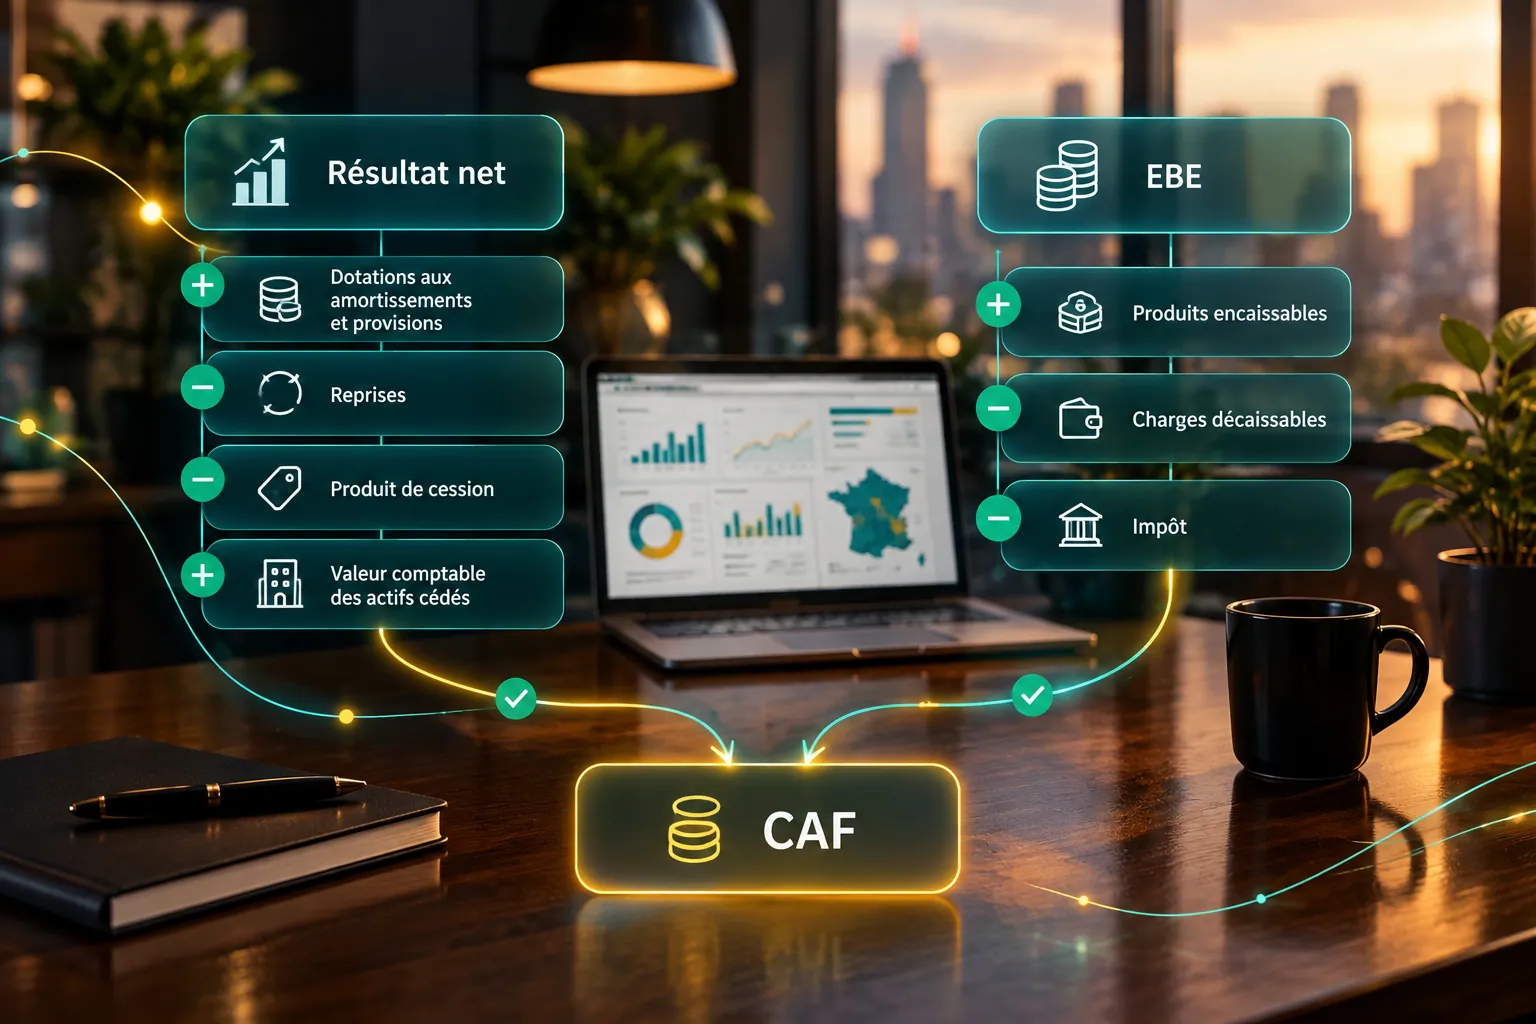
La capacité d’autofinancement (CAF) est le flux de trésorerie potentiel dégagé par l’activité d’une entreprise sur un exercice : c’est la ressource interne qui lui permet de rembourser ses emprunts, d’investir et de distribuer des dividendes. Elle se calcule le plus souvent ainsi : CAF = résultat net + dotations aux amortissements, dépréciations et provisions (comptes 68) − reprises (comptes 78) − produits de cession d’éléments d’actif (775) + valeur comptable des éléments d’actif cédés (675) − quote-part des subventions d’investissement virée au résultat (777).
Ce guide s’adresse aux dirigeants et DAF de PME qui préparent un rendez-vous bancaire ou un investissement : les deux méthodes de calcul avec les comptes du plan comptable, un exemple chiffré, la lecture de la CAF face à l’EBE, au BFR et à la trésorerie, et la méthode pour la suivre chaque trimestre depuis le FEC.
Qu’est-ce que la CAF ?
Le résultat net ne dit pas combien d’argent l’activité a dégagé : il contient des charges qui ne se décaissent jamais (les dotations aux amortissements et aux provisions) et des produits qui ne s’encaissent pas (les reprises sur provisions). La CAF retire ces éléments dits « calculés » pour ne garder que ce qui se traduit, tôt ou tard, en trésorerie.
Elle neutralise aussi les cessions d’immobilisations : vendre une machine n’est pas une ressource tirée de l’activité courante. La CAF mesure donc ce que l’exploitation et la gestion de l’entreprise produisent par elles-mêmes, avant tout financement extérieur.
Une fois la CAF connue, l’entreprise la répartit entre trois usages : le remboursement du capital des emprunts, les investissements et les dividendes. Ce qui reste après dividendes s’appelle l’autofinancement : autofinancement = CAF − dividendes versés.
Méthode additive : à partir du résultat net
La méthode additive part du résultat net de l’exercice et corrige les éléments sans effet sur la trésorerie ainsi que les opérations de cession :
CAF = résultat net + dotations − reprises − produits de cession + valeur comptable des actifs cédés − quote-part des subventions virée au résultat
Chaque terme se lit dans le compte de résultat, la balance ou le FEC, sur l’exercice :
| Poste | Comptes du plan comptable général | Sens |
|---|---|---|
| Résultat net de l’exercice | 12 (bénéfice ou perte) | + |
| Dotations aux amortissements, dépréciations et provisions | 68 (681 exploitation, 686 financières, 687 exceptionnelles) | + |
| Reprises sur amortissements, dépréciations et provisions | 78 (781, 786, 787) | − |
| Produits des cessions d’éléments d’actif | 775 | − |
| Valeur comptable des éléments d’actif cédés | 675 | + |
| Quote-part des subventions d’investissement virée au résultat | 777 | − |
C’est la méthode la plus rapide quand le compte de résultat est arrêté : six montants suffisent.
Méthode soustractive : à partir de l’EBE
La méthode soustractive part de l’excédent brut d’exploitation (EBE) et ajoute ou retranche les seuls produits et charges qui donnent lieu à un encaissement ou à un décaissement :
CAF = EBE + autres produits d’exploitation − autres charges d’exploitation + produits financiers encaissables − charges financières décaissables + produits exceptionnels encaissables − charges exceptionnelles décaissables − participation des salariés − impôt sur les bénéfices
| Poste | Comptes du plan comptable général | Sens |
|---|---|---|
| Excédent brut d’exploitation | Solde intermédiaire de gestion | + |
| Autres produits d’exploitation | 75 | + |
| Autres charges d’exploitation | 65 | − |
| Produits financiers | 76 | + |
| Charges financières | 66 | − |
| Produits exceptionnels | 77, hors 775 et 777 | + |
| Charges exceptionnelles | 67, hors 675 | − |
| Participation des salariés | 691 | − |
| Impôt sur les bénéfices | 695 | − |
Les deux méthodes donnent le même résultat : l’une retire du résultat net ce qui n’est pas encaissable, l’autre ajoute à l’EBE ce qui l’est. La méthode soustractive est utile pour comprendre d’où vient la CAF ; le calcul de l’EBE est détaillé dans notre guide sur l’analyse des SIG.
Un exemple chiffré fictif : CAF de 110 000 €
Prenons une entreprise fictive, la société Exemple. Les chiffres sont ronds pour faciliter la lecture ; ils ne décrivent aucune entreprise réelle.
Données de l’exercice :
- Résultat net : 80 000 €
- Dotations aux amortissements et provisions (68) : 50 000 €
- Reprises sur provisions (78) : 10 000 €
- Produit de cession d’une machine (775) : 15 000 €
- Valeur comptable de la machine cédée (675) : 5 000 €
- Quote-part de subvention d’investissement virée au résultat (777) : aucune
Calcul par la méthode additive :
80 000 + 50 000 − 10 000 − 15 000 + 5 000 = 110 000 €
La société Exemple a dégagé une capacité d’autofinancement de 110 000 € sur l’exercice. Si elle doit rembourser 40 000 € de capital d’emprunt et verser 20 000 € de dividendes, il lui reste 50 000 € pour investir sans recourir à un nouveau financement, à condition que son BFR n’ait pas absorbé une partie de cette somme.
La plus-value de cession de la machine (15 000 − 5 000 = 10 000 €) est incluse dans le résultat net ; la CAF l’en retire, car elle ne provient pas de l’activité courante.
CAF, EBE, BFR, trésorerie : ce que dit chacun
Ces quatre indicateurs se complètent ; aucun ne suffit seul.
| Indicateur | Ce qu’il mesure | Ce qu’il ne dit pas |
|---|---|---|
| EBE | La performance de l’exploitation, avant amortissements, frais financiers et impôt | Ce qui reste après les frais financiers, l’impôt et les éléments exceptionnels |
| CAF | Le flux de trésorerie potentiel de l’exercice, disponible pour rembourser, investir et distribuer | Si ce flux a réellement été encaissé |
| BFR | L’argent immobilisé dans le cycle d’exploitation (stocks, créances clients, moins dettes fournisseurs) | La rentabilité de l’activité |
| Trésorerie | L’argent effectivement disponible en banque, à une date donnée | D’où vient l’argent, ni s’il se renouvellera |
Le lien entre les quatre tient en une chaîne : l’EBE devient CAF après les éléments financiers, exceptionnels et l’impôt ; la CAF devient trésorerie après la variation du BFR, les investissements, les remboursements d’emprunts et les dividendes. Une CAF élevée avec une trésorerie qui baisse signale presque toujours un BFR qui augmente : la méthode de calcul est détaillée dans notre guide sur le calcul du BFR.
Rapportée à l’endettement net, la CAF donne la capacité de remboursement, l’un des ratios financiers à préparer avant un rendez-vous bancaire.
Suivre la CAF chaque trimestre depuis le FEC
La CAF annuelle arrive avec la liasse fiscale, souvent plusieurs mois après la clôture. Un suivi trimestriel permet de voir avant la fin de l’exercice si l’entreprise pourra financer seule un investissement ou honorer ses échéances. La méthode tient en trois étapes :
- Extraire chaque fin de trimestre les soldes des comptes de classes 6 et 7 utiles au calcul (68, 78, 675, 775, 777, ainsi que les produits et charges pour le résultat), depuis le fichier des écritures comptables (FEC) ou la balance.
- Calculer la CAF du trimestre et des 12 derniers mois glissants, par la méthode additive.
- Comparer la CAF aux remboursements d’emprunts et aux investissements prévus, et au même trimestre de l’année précédente.
En cours d’exercice, les dotations aux amortissements ne sont souvent passées qu’à la clôture : pour un suivi trimestriel fiable, il faut les estimer au prorata (par exemple un quart de la dotation annuelle prévue par trimestre) ou demander à l’expert-comptable de les comptabiliser chaque trimestre.
Une fois les données connectées, ce suivi n’exige plus de ressaisie. Le partage des rôles est clair :
- Ce que l’outil et l’IA préparent : le calcul trimestriel à partir des écritures, l’évolution sur 12 mois glissants et un projet de commentaire des écarts, à relire.
- Ce que le dirigeant décide : lancer ou différer un investissement, négocier un emprunt, fixer le montant des dividendes.
Le principe d’un tableau de bord alimenté directement par les écritures comptables est détaillé dans notre guide sur le tableau de bord FEC.
Suivre votre CAF sans ressaisie
BIWORKS construit des tableaux de bord Power BI connectés à votre comptabilité : CAF, EBE, BFR et trésorerie se recalculent à chaque période à partir du FEC ou de la balance. Pour suivre votre capacité d’autofinancement chaque trimestre, découvrez notre offre de reporting Power BI sur mesure. Pour un pilotage financier clé en main, sans projet de développement, consultez nos solutions de pilotage pour dirigeants.
Sources
- Plan comptable général (règlement ANC n° 2014-03) : comptes de dotations (68), de reprises (78), de cessions d’éléments d’actif (675, 775) et de quote-part des subventions d’investissement (777).
- Exemple chiffré : entreprise fictive, chiffres construits pour ce guide (novembre 2026).