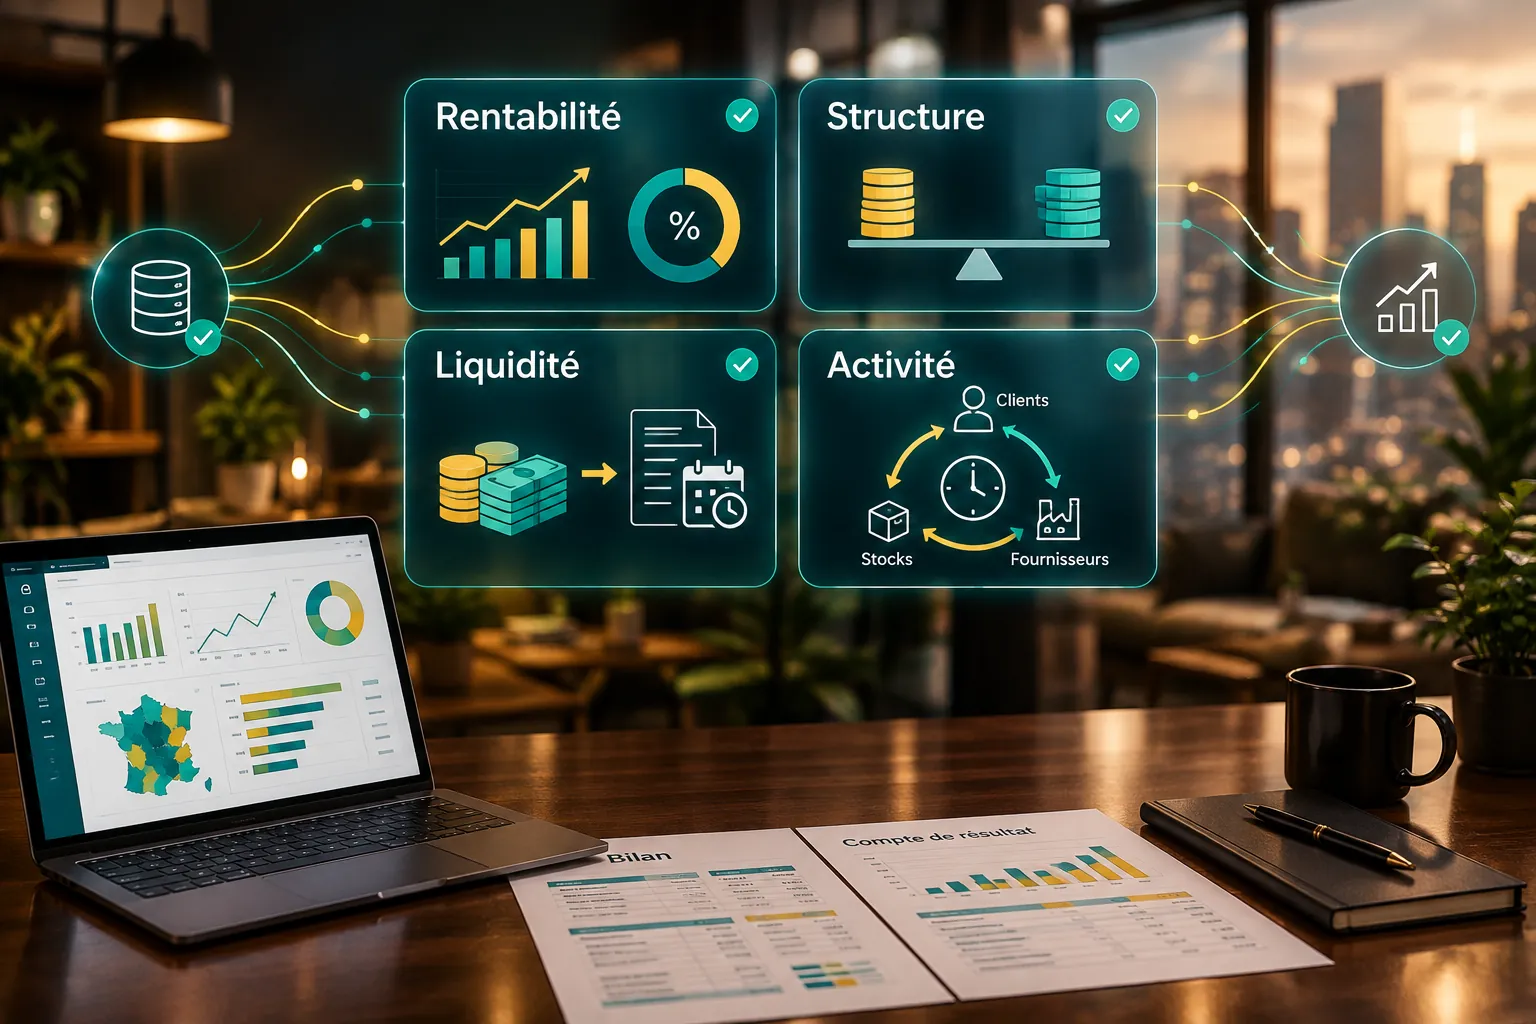
Un ratio financier est le rapport entre deux montants tirés du bilan ou du compte de résultat, qui transforme les comptes en une réponse lisible : l’entreprise gagne-t-elle assez, peut-elle rembourser, peut-elle payer à court terme ? Les ratios financiers se regroupent en quatre familles : rentabilité, structure (et endettement), liquidité et activité.
Ce guide s’adresse aux dirigeants et DAF de PME qui préparent un rendez-vous bancaire ou la clôture : pour chaque famille, les ratios essentiels avec leur formule et les comptes du plan comptable, la question que chacun pose, un exemple chiffré, et la méthode pour les suivre chaque trimestre depuis le FEC.
Qu’est-ce qu’un ratio financier ?
Un montant isolé dit peu de chose : 80 000 € de résultat net, c’est beaucoup pour un chiffre d’affaires de 500 000 €, peu pour 10 millions. Le ratio rapporte ce montant à une base (le chiffre d’affaires, les capitaux propres, les dettes) pour le rendre comparable d’une année à l’autre et d’une entreprise à l’autre.
Un ratio ne se lit jamais seul. Il se lit dans le temps (son évolution sur plusieurs exercices ou trimestres) et avec les autres ratios : une rentabilité en hausse avec une liquidité en baisse raconte une autre histoire qu’une rentabilité en hausse avec une trésorerie qui suit. Les niveaux « normaux » varient fortement selon le secteur et le modèle économique : ce guide ne donne donc pas de seuils, mais les formules et les questions à poser.
Ratios de rentabilité
Les ratios de rentabilité mesurent ce que l’activité rapporte, à chaque niveau du compte de résultat. Les numérateurs sont des soldes intermédiaires de gestion, détaillés dans notre guide sur l’analyse des SIG.
| Ratio | Formule (comptes du plan comptable général) | Question qu’il pose |
|---|---|---|
| Taux de marge commerciale | (ventes de marchandises 707 − coût d’achat des marchandises vendues 607 ± variation de stock 6037) / ventes de marchandises 707 | Combien me reste-t-il sur chaque euro de marchandise vendue ? |
| EBE / chiffre d’affaires | Excédent brut d’exploitation (SIG) / chiffre d’affaires HT (comptes 70) | Mon exploitation dégage-t-elle assez, avant amortissements, frais financiers et impôt ? |
| Marge nette | Résultat net (compte 12) / chiffre d’affaires HT (comptes 70) | Que reste-t-il de chaque euro vendu une fois toutes les charges payées ? |
| Rentabilité des capitaux propres | Résultat net (compte 12) / capitaux propres (comptes 10 à 14) | Que rapporte l’argent investi par les associés ? |
Pour savoir à partir de quel chiffre d’affaires l’activité couvre toutes ses charges, voir notre guide sur le seuil de rentabilité.
Ratios de structure et d’endettement
Les ratios de structure mesurent l’équilibre entre ce qui appartient aux associés et ce qui est emprunté, et la capacité de l’entreprise à rembourser ses dettes avec ce que son activité dégage.
| Ratio | Formule (comptes du plan comptable général) | Question qu’il pose |
|---|---|---|
| Autonomie financière | Capitaux propres (comptes 10 à 14) / total du bilan | Quelle part de mon bilan est financée par les associés plutôt que par des tiers ? |
| Endettement net / CAF (capacité de remboursement) | [Emprunts et dettes financières (16) + concours bancaires (519, soldes créditeurs de 512) − disponibilités (50, soldes débiteurs de 512, 53)] / capacité d’autofinancement | Combien d’années de CAF faudrait-il pour rembourser mes dettes financières nettes ? |
| Endettement net / capitaux propres (gearing) | Endettement net (même calcul) / capitaux propres (comptes 10 à 14) | Mes dettes financières pèsent-elles plus ou moins que mes fonds propres ? |
La CAF, au dénominateur de la capacité de remboursement, se calcule à partir du résultat net ou de l’EBE : formules et exemple dans notre guide sur la capacité d’autofinancement.
Ratios de liquidité
Les ratios de liquidité mesurent la capacité à payer les dettes à court terme avec les actifs qui se transforment vite en argent.
| Ratio | Formule (comptes du plan comptable général) | Question qu’il pose |
|---|---|---|
| Liquidité générale | Actif circulant [stocks (classe 3, nets des 39) + créances (409, 411 et rattachés, autres créances de classe 4) + disponibilités (50, 512, 53)] / dettes à moins d’un an [fournisseurs (401 et rattachés), dettes fiscales et sociales (42, 43, 44), part à moins d’un an des emprunts (16), concours bancaires (519)] | Mes actifs à court terme couvrent-ils mes dettes à court terme ? |
| Liquidité immédiate | Disponibilités (50, soldes débiteurs de 512, 53) / dettes à moins d’un an | Puis-je payer mes dettes à court terme avec l’argent déjà en banque ? |
Un ratio de liquidité générale supérieur à 1 signifie, par construction, que l’actif circulant est plus élevé que les dettes à moins d’un an ; il ne dit pas si les stocks se vendront ni si les clients paieront à temps, d’où l’intérêt de la liquidité immédiate et des ratios d’activité.
Ratios d’activité
Les ratios d’activité mesurent la vitesse du cycle d’exploitation, en jours. Ce sont les composantes du besoin en fonds de roulement : leur calcul pas à pas figure dans notre guide sur le calcul du BFR.
| Ratio | Formule (comptes du plan comptable général) | Question qu’il pose |
|---|---|---|
| Délai clients (DSO) | Créances clients TTC (411 et rattachés) / chiffre d’affaires TTC (comptes 70 + TVA) × 360 | En combien de jours mes clients me paient-ils ? |
| Délai fournisseurs (DPO) | Dettes fournisseurs TTC (401 et rattachés) / achats TTC (comptes 60 hors variations de stocks 603, + TVA) × 360 | En combien de jours je paie mes fournisseurs ? |
| Rotation des stocks | Stock moyen, à défaut stock de fin de période (classe 3) / coût d’achat des marchandises vendues HT (607 ± 6037) × 360 | Combien de jours de ventes dorment dans mon stock ? |
Les formules utilisent une année de 360 jours, convention courante en analyse financière. Créances et dettes sont comptabilisées TTC : on les rapporte à des flux TTC.
Un exemple chiffré fictif
Prenons la société Exemple, entreprise fictive de négoce déjà utilisée dans nos guides sur le BFR et la CAF. Les chiffres sont ronds pour faciliter la lecture ; ils ne décrivent aucune entreprise réelle.
Données reprises des guides BFR et CAF :
- Chiffre d’affaires : 1 000 000 € HT, soit 1 200 000 € TTC ; achats de marchandises : 500 000 € HT (600 000 € TTC), coût d’achat des marchandises vendues : 500 000 € HT
- Stock : 50 000 € ; créances clients : 200 000 € TTC ; dettes fournisseurs : 100 000 € TTC
- Résultat net : 80 000 € ; capacité d’autofinancement : 110 000 €
Données complémentaires, fictives elles aussi :
- Excédent brut d’exploitation : 170 000 €
- Capitaux propres : 400 000 € ; total du bilan : 900 000 €
- Emprunts : 300 000 €, dont 50 000 € à moins d’un an ; disponibilités : 100 000 €
- Dettes fiscales et sociales : 100 000 € ; dettes à moins d’un an : 100 000 + 100 000 + 50 000 = 250 000 €
- Actif circulant : 50 000 + 200 000 + 100 000 = 350 000 €
| Famille | Ratio | Calcul | Résultat |
|---|---|---|---|
| Rentabilité | Taux de marge commerciale | (1 000 000 − 500 000) / 1 000 000 | 50 % |
| Rentabilité | EBE / chiffre d’affaires | 170 000 / 1 000 000 | 17 % |
| Rentabilité | Marge nette | 80 000 / 1 000 000 | 8 % |
| Rentabilité | Rentabilité des capitaux propres | 80 000 / 400 000 | 20 % |
| Structure | Autonomie financière | 400 000 / 900 000 | 44 % |
| Structure | Endettement net / CAF | (300 000 − 100 000) / 110 000 | 1,8 année |
| Structure | Gearing | 200 000 / 400 000 | 0,5 |
| Liquidité | Liquidité générale | 350 000 / 250 000 | 1,4 |
| Liquidité | Liquidité immédiate | 100 000 / 250 000 | 0,4 |
| Activité | Délai clients (DSO) | 200 000 / 1 200 000 × 360 | 60 jours |
| Activité | Délai fournisseurs (DPO) | 100 000 / 600 000 × 360 | 60 jours |
| Activité | Rotation des stocks | 50 000 / 500 000 × 360 | 36 jours |
Lecture : la société Exemple rembourserait ses dettes financières nettes en un peu moins de deux années de CAF ; ses associés financent 44 % du bilan ; son actif circulant couvre ses dettes à court terme, mais l’argent en banque n’en couvre que 40 %, le reste dépend de l’encaissement des 200 000 € de créances clients. Clients et fournisseurs sont réglés au même rythme (60 jours) : le BFR vient surtout du stock et de l’écart entre créances et dettes.
Ce qu’un banquier regarde en premier
Un banquier qui étudie une demande de prêt cherche d’abord à savoir si l’entreprise pourra rembourser, puis si elle tiendra en cas de coup dur. Les ratios qui répondent à ces deux questions sont donc les premiers à préparer :
- La capacité de remboursement (endettement net / CAF) : combien d’années de CAF absorberaient les dettes financières, avant et après le nouveau prêt.
- L’autonomie financière et le gearing : la part des fonds propres face aux dettes, qui montre l’engagement des associés.
- L’évolution de l’EBE et de la marge sur trois exercices : une rentabilité qui progresse rassure davantage qu’un bon chiffre isolé.
- La liquidité et le BFR : un BFR qui grossit plus vite que le chiffre d’affaires annonce un besoin de trésorerie que le prêt devra peut-être couvrir.
Venir au rendez-vous avec ces ratios calculés sur les derniers mois, et pas seulement sur le bilan de l’an dernier, permet d’expliquer les écarts avant qu’ils ne soient découverts.
Suivre ses ratios chaque trimestre depuis le FEC
Les ratios calculés à partir des comptes annuels arrivent plusieurs mois après la clôture. Un suivi trimestriel montre la tendance pendant l’exercice. La méthode tient en trois étapes :
- Extraire chaque fin de trimestre les soldes des comptes utiles (classes 1 à 5 pour le bilan, classes 6 et 7 pour le compte de résultat) depuis le fichier des écritures comptables (FEC) ou la balance.
- Calculer les ratios de bilan à la date d’arrêté, et les ratios tirés du compte de résultat sur les 12 derniers mois glissants, pour neutraliser la saisonnalité.
- Comparer au trimestre précédent et au même trimestre de l’année précédente.
En cours d’exercice, les dotations aux amortissements et les provisions ne sont souvent passées qu’à la clôture : pour un résultat et une CAF trimestriels fiables, il faut les estimer au prorata ou demander à l’expert-comptable de les comptabiliser chaque trimestre.
Une fois les données connectées, ce suivi n’exige plus de ressaisie. Le partage des rôles est clair :
- Ce que l’outil et l’IA préparent : le calcul trimestriel des ratios à partir des écritures, leur évolution et un projet de commentaire des écarts, à relire.
- Ce que le dirigeant décide : demander ou différer un financement, renforcer les fonds propres, agir sur les délais clients ou les stocks.
Le principe d’un tableau de bord alimenté directement par les écritures comptables est détaillé dans notre guide sur le tableau de bord FEC.
Suivre vos ratios financiers sans ressaisie
BIWORKS construit des tableaux de bord Power BI connectés à votre comptabilité : marges, capacité de remboursement, liquidité, DSO et DPO se recalculent à chaque période à partir du FEC ou de la balance. Pour suivre vos ratios financiers chaque trimestre, découvrez notre offre de reporting Power BI sur mesure.
Sources
- Plan comptable général (règlement ANC n° 2014-03) : comptes de capitaux propres (10 à 14), d’emprunts (16), de stocks (classe 3), de tiers (401, 411, 42 à 44), financiers (50, 512, 519, 53), de charges (60) et de produits (70).
- Exemple chiffré : entreprise fictive, chiffres repris de nos guides sur le BFR et la CAF et complétés pour ce guide (novembre 2026).