Les soldes intermédiaires de gestion découpent la formation du résultat net en étapes successives, de la marge commerciale au résultat net final. Surveillez en priorité l’excédent brut d’exploitation, exprimé en pourcentage du chiffre d’affaires, sur un horizon de trois à cinq exercices : c’est l’indicateur qui révèle la performance opérationnelle réelle de votre entreprise, indépendamment de vos choix de financement ou d’amortissement.
En bref:
- Surveillez en priorité l’excédent brut d’exploitation exprimé en pourcentage du chiffre d’affaires pour évaluer la performance opérationnelle réelle de votre entreprise sur plusieurs exercices.
- La lecture régulière des soldes intermédiaires de gestion par normalisation en pourcentage du CA permet d’identifier rapidement les dérives dans la politique d’achat, la gestion du personnel ou la rentabilité.
- L’automatisation via des outils comme xboard.fr facilite la consolidation, l’actualisation continue et le suivi des seuils critiques des SIG, évitant les erreurs du tableur et optimisant la réactivité.
- L’analyse sectorielle précise, notamment la marge commerciale pour le négoce ou la valeur ajoutée pour les services, est essentielle pour interpréter correctement chaque solde et prendre des mesures adaptées.
- Se focaliser uniquement sur le résultat net sans croiser avec l’EBE ou le besoin en fonds de roulement peut induire en erreur sur la santé financière réelle.
Table des matières
- Analyse des SIG : définition et rôle dans le pilotage financier
- Le tableau des SIG : structure en cascade et formules essentielles
- Quels ratios calculer pour interpréter vos SIG ?
- Comment mener une analyse des SIG méthodique et régulière ?
- Ce que révèlent vraiment vos soldes intermédiaires de gestion
- Automatiser l’analyse des SIG avec Excel et Power BI
- L’analyse des SIG diffère-t-elle selon la taille de l’entreprise ?
- Comment lire les SIG selon votre secteur d’activité ?
- Point de vue de François : ce que révèlent les missions BI
- xboard.fr : transformez vos SIG en tableaux de bord automatisés
- Sources
- Questions fréquentes
Analyse des SIG : définition et rôle dans le pilotage financier
Les soldes intermédiaires de gestion, ou SIG, reclassent les postes du compte de résultat pour faire apparaître, étape par étape, comment se construit votre résultat net. Contrairement à ce dernier, qui n’affiche qu’un chiffre final, les SIG racontent une histoire : d’où vient la richesse créée, où elle part, et à quel moment elle s’évapore. Un résultat net positif peut cacher une activité commerciale qui se dégrade, compensée par un produit exceptionnel ponctuel. Les SIG débusquent ce genre de trompe l’œil.
Trois publics s’appuient sur cette analyse au quotidien.
- Les banques et organismes de financement, qui basent leurs dossiers de crédit sur l’EBE et la capacité d’autofinancement plutôt que sur le seul résultat net.
- Les dirigeants, qui pilotent leurs décisions opérationnelles (achats, effectifs, tarification) à partir de l’évolution de chaque solde.
- Les experts comptables, qui utilisent les SIG comme grille de lecture normalisée pour comparer les exercices et alerter leurs clients.
Le Plan Comptable Général encadre cette présentation en France, ce qui rend les SIG directement comparables d’une entreprise à l’autre, à condition de raisonner en pourcentage du chiffre d’affaires plutôt qu’en valeur absolue.
Le tableau des SIG : structure en cascade et formules essentielles
Chaque solde se construit à partir du précédent, en ajoutant ou en retranchant une catégorie de charges ou de produits. Cette logique en cascade permet d’isoler précisément où se situe une dérive : est-ce un problème d’achats, de charges de personnel, ou de politique d’investissement ?
| Solde | Formule simplifiée | Ce qu’il révèle |
|---|---|---|
| Marge commerciale | Ventes de marchandises moins coût d’achat des marchandises vendues | Politique d’achat et de revente (négoce) |
| Production de l’exercice | Production vendue + production stockée + production immobilisée | Volume d’activité industrielle ou de services |
| Valeur ajoutée | Marge commerciale + production moins consommations externes | Richesse créée par l’entreprise |
| Excédent brut d’exploitation (EBE) | Valeur ajoutée + subventions moins charges de personnel et impôts | Performance opérationnelle pure |
| Résultat d’exploitation | EBE + reprises moins dotations aux amortissements et provisions | Rentabilité après usure du capital productif |
| Résultat courant avant impôts (RCAI) | Résultat d’exploitation +/− résultat financier | Poids de la structure financière |
| Résultat exceptionnel | Produits exceptionnels moins charges exceptionnelles | Éléments non récurrents |
| Résultat net | RCAI + résultat exceptionnel moins impôt sur les bénéfices | Résultat final distribuable |
Une entreprise de services n’aura pas de marge commerciale à proprement parler, tandis qu’une société industrielle devra surveiller de près la valorisation de ses stocks, qui peut gonfler artificiellement la production de l’exercice. Les éléments exceptionnels, eux, méritent toujours d’être neutralisés dans votre lecture : ils ne se reproduiront pas l’année suivante.
Quels ratios calculer pour interpréter vos SIG ?
Un solde isolé ne dit rien de la santé de votre entreprise ; c’est son évolution rapportée au chiffre d’affaires qui donne du sens à l’analyse. Exprimer chaque SIG en pourcentage du chiffre d’affaires neutralise l’effet de taille et permet de comparer deux exercices, ou deux entreprises du même secteur, sur une base équitable.
Quatre ratios méritent un suivi régulier :
- Marge commerciale / CA : révèle votre pouvoir de négociation fournisseurs et votre politique tarifaire.
- Valeur ajoutée / CA : mesure le degré d’intégration de votre activité ; ce taux dépasse souvent 60 à 80 % dans les entreprises de services, où la richesse repose sur le capital humain.
- EBE / CA : le ratio de référence pour comparer votre performance opérationnelle à celle de vos concurrents.
- Marge nette / CA : donne la photographie finale, après charges financières, amortissements et fiscalité.
Conseil de pro : Affichez ces ratios sous forme de graphique en cascade (waterfall) plutôt qu’en tableau brut. Vous verrez immédiatement quel poste mange votre marge, sans avoir à comparer des colonnes de chiffres.
Les seuils varient fortement selon le secteur : le seuil d’un EBE/CA considéré optimal varie selon le secteur d’activité. C’est pourquoi l’EBE reste l’indicateur le plus regardé par les financeurs, précisément parce qu’il neutralise les choix d’amortissement et de financement propres à chaque structure.
Comment mener une analyse des SIG méthodique et régulière ?
Une analyse des SIG efficace suit une démarche structurée, pas une lecture ponctuelle du dernier bilan.
- Calculez vos SIG sur trois à cinq exercices. Une seule année ne montre rien ; c’est la tendance qui révèle une dégradation ou une amélioration structurelle.
- Exprimez systématiquement chaque solde en % du chiffre d’affaires. Cette normalisation est ce qui permet de comparer vos performances à celles du secteur et de repérer un écart significatif.
- Identifiez le solde qui se dégrade en premier dans la cascade. Si la marge commerciale chute, remontez vers vos achats ou votre politique de prix. Si c’est l’EBE qui plonge alors que la valeur ajoutée tient bon, regardez vos charges de personnel.
- Croisez systématiquement vos SIG avec votre trésorerie et votre besoin en fonds de roulement. Un EBE élevé sans conversion en cash reste un signal incomplet, souvent le symptôme d’un BFR qui se dégrade en silence.
- Classez vos actions correctives par impact et faisabilité. Renégocier un contrat fournisseur est rapide ; réduire une masse salariale prend des mois. Priorisez ce qui peut produire un effet visible sous deux trimestres.
Conseil de pro : Ne traitez jamais l’analyse des SIG comme un exercice de fin d’année. Calée sur un rythme trimestriel, elle vous permet de réagir avant que l’exercice ne soit clos, et non de constater les dégâts a posteriori.
Ce que révèlent vraiment vos soldes intermédiaires de gestion
Chaque solde raconte une partie différente de votre histoire économique, et chacun appelle des leviers d’action spécifiques.
La marge commerciale reflète votre politique de pricing et d’achats. Une baisse progressive signale souvent une pression concurrentielle sur vos prix de vente ou une hausse de vos coûts d’approvisionnement non répercutée. Les leviers : renégocier vos contrats fournisseurs, segmenter votre offre par gamme de prix, ou revoir votre mix produit vers les références les plus rentables.
La production de l’exercice demande une vigilance particulière sur la valorisation des stocks et les coûts de production. Une production stockée qui grimpe sans écoulement peut masquer un problème commercial derrière une apparente stabilité de l’activité.
La valeur ajoutée représente la richesse que votre entreprise a réellement créée, avant sa répartition entre salariés, État et prêteurs. Un taux de VA élevé, courant dans les activités de services, impose de surveiller de près la façon dont cette richesse se répartit : si les charges de personnel absorbent une part croissante de la VA, votre EBE se détériore mécaniquement, même si votre activité progresse.
L’EBE reste l’indicateur central de toute l’analyse. Il mesure votre performance opérationnelle pure, sans les distorsions liées à vos choix d’amortissement ou à votre structure de financement. Sa limite : il ne dit rien de votre capacité réelle à renouveler vos actifs productifs. C’est pourquoi les banquiers croisent systématiquement l’EBE avec la capacité d’autofinancement avant d’accorder un financement.
- Résultat d’exploitation : révèle l’impact de votre politique d’amortissement sur la rentabilité économique.
- Résultat courant avant impôts : montre le poids réel de votre endettement sur la performance globale.
- Résultat exceptionnel : à isoler systématiquement, car il fausse toute comparaison d’une année sur l’autre s’il n’est pas neutralisé.
Conseil de pro : Si votre résultat net progresse mais que votre EBE stagne ou recule, méfiez-vous. La croissance vient probablement d’un élément exceptionnel ou d’une baisse d’amortissements, pas d’une amélioration réelle de votre activité.
Automatiser l’analyse des SIG avec Excel et Power BI
Construire un tableau de SIG sur Excel reste une pratique répandue, et ce point de départ fonctionne bien pour un premier diagnostic. Le workflow classique suit quatre étapes : export de la balance comptable, mapping des comptes vers les rubriques SIG, calcul des soldes, puis mise en forme des résultats.
La limite apparaît vite dès que vous voulez suivre plusieurs exercices, plusieurs entités, ou actualiser vos chiffres chaque mois. Un tableur mal verrouillé génère des erreurs de mapping, et chaque nouvel export impose de reconstruire les formules à la main.
Une solution de business intelligence change la donne sur trois points concrets :
- Consolidation automatique de plusieurs sociétés ou établissements dans une même vue.
- Actualisation en continu des SIG dès qu’une nouvelle balance est importée, sans ressaisie.
- Alertes sur seuils qui signalent immédiatement un ratio EBE/CA sortant de sa fourchette habituelle.
L’outil xboard.fr, développé par Biworks, s’appuie sur cette logique : des tableaux de bord SIG déjà construits, connectés directement à vos données comptables, avec un accompagnement pour paramétrer le mapping selon votre plan de comptes. L’objectif n’est pas de remplacer votre expert comptable, mais de lui donner, comme à vous, une lecture actualisée en permanence plutôt qu’un instantané figé au 31 décembre.
L’analyse des SIG diffère-t-elle selon la taille de l’entreprise ?
Une TPE de cinq salariés et un groupe de deux cents collaborateurs ne lisent pas leurs SIG de la même façon, même si les formules restent identiques.
Dans une petite structure, la marge commerciale et l’EBE concentrent presque toute l’attention : la trésorerie est tendue, chaque euro de charge de personnel pèse directement sur la survie de l’activité, et le dirigeant suit souvent ses SIG à la main ou via son expert comptable, sans outil dédié. Le résultat exceptionnel y est rare, mais quand il survient (cession d’un actif, indemnité), il peut représenter une part disproportionnée du résultat net et mérite d’être clairement isolé dans la lecture.
Une PME en croissance doit surveiller un point souvent négligé : la valeur ajoutée peut progresser plus vite que l’EBE si les recrutements précèdent la montée en charge commerciale. C’est un signal normal en phase d’expansion, à condition de le documenter plutôt que de le subir.
Pour un groupe multi-entités, l’analyse des SIG devient un exercice de consolidation : chaque filiale a sa propre cascade de soldes, mais la direction financière doit aussi lire l’ensemble consolidé et repérer les entités qui tirent la performance globale vers le bas. C’est précisément dans ce contexte que l’automatisation via un outil comme Power BI change le temps de traitement : consolider manuellement dix filiales sur Excel chaque trimestre devient rapidement intenable.
Comment lire les SIG selon votre secteur d’activité ?
Les SIG ne se lisent pas de la même manière selon la nature de votre activité, et confondre les grilles de lecture mène à de mauvaises conclusions.
Une entreprise de négoce vit et meurt par sa marge commerciale. Un distributeur qui voit ce ratio reculer de deux points doit immédiatement questionner ses conditions d’achat ou sa politique de remise, car sa valeur ajoutée dépend presque entièrement de cet écart entre prix d’achat et prix de vente.
Une société de services, à l’inverse, affiche une valeur ajoutée proche de son chiffre d’affaires puisqu’elle n’achète que peu de marchandises. Son enjeu se déplace vers le partage de cette richesse : si les charges de personnel progressent plus vite que le chiffre d’affaires, l’EBE se dégrade mécaniquement, même sans perte de clients. Un cabinet de conseil qui recrute avant de sécuriser ses missions verra ce schéma se répéter presque à chaque cycle de croissance.
Une entreprise industrielle doit composer avec un solde de production sensible à la valorisation des stocks et aux coûts fixes de fabrication. Une baisse de l’EBE peut venir d’une sous activité des ateliers plutôt que d’un problème commercial, ce qui appelle une analyse différente de celle d’une société de services.
Dans l’immobilier ou la gestion d’actifs, l’analyse comparative entre différents supports d’investissement suit une logique proche : comparer des rendements normalisés plutôt que des valeurs brutes, exactement comme les SIG comparent des ratios plutôt que des montants absolus.
Point de vue de François : ce que révèlent les missions BI
Les erreurs les plus fréquentes que j’observe en mission ne portent pas sur le calcul des SIG, mais sur leur isolement. Une direction financière peut suivre un EBE en progression pendant deux trimestres tout en laissant filer son besoin en fonds de roulement, jusqu’à ce que la trésorerie se tende brutalement. Les SIG sans lecture de cash sont une demi-vérité. Ma recommandation tient en une phrase : fixez des seuils d’alerte par ratio, suivez les chaque trimestre, et ne laissez jamais un solde se dégrader deux périodes de suite sans en chercher la cause opérationnelle exacte.
— François
xboard.fr : transformez vos SIG en tableaux de bord automatisés
Face aux limites du tableur, Biworks a conçu xboard.fr comme une réponse directe : un outil SaaS qui connecte vos données comptables à des tableaux de bord SIG prêts à l’emploi, sans reconstruire de formules à chaque exercice. Contrairement à un fichier Excel qu’il faut ressaisir mois après mois, xboard.fr actualise vos soldes automatiquement dès qu’une nouvelle balance est importée.
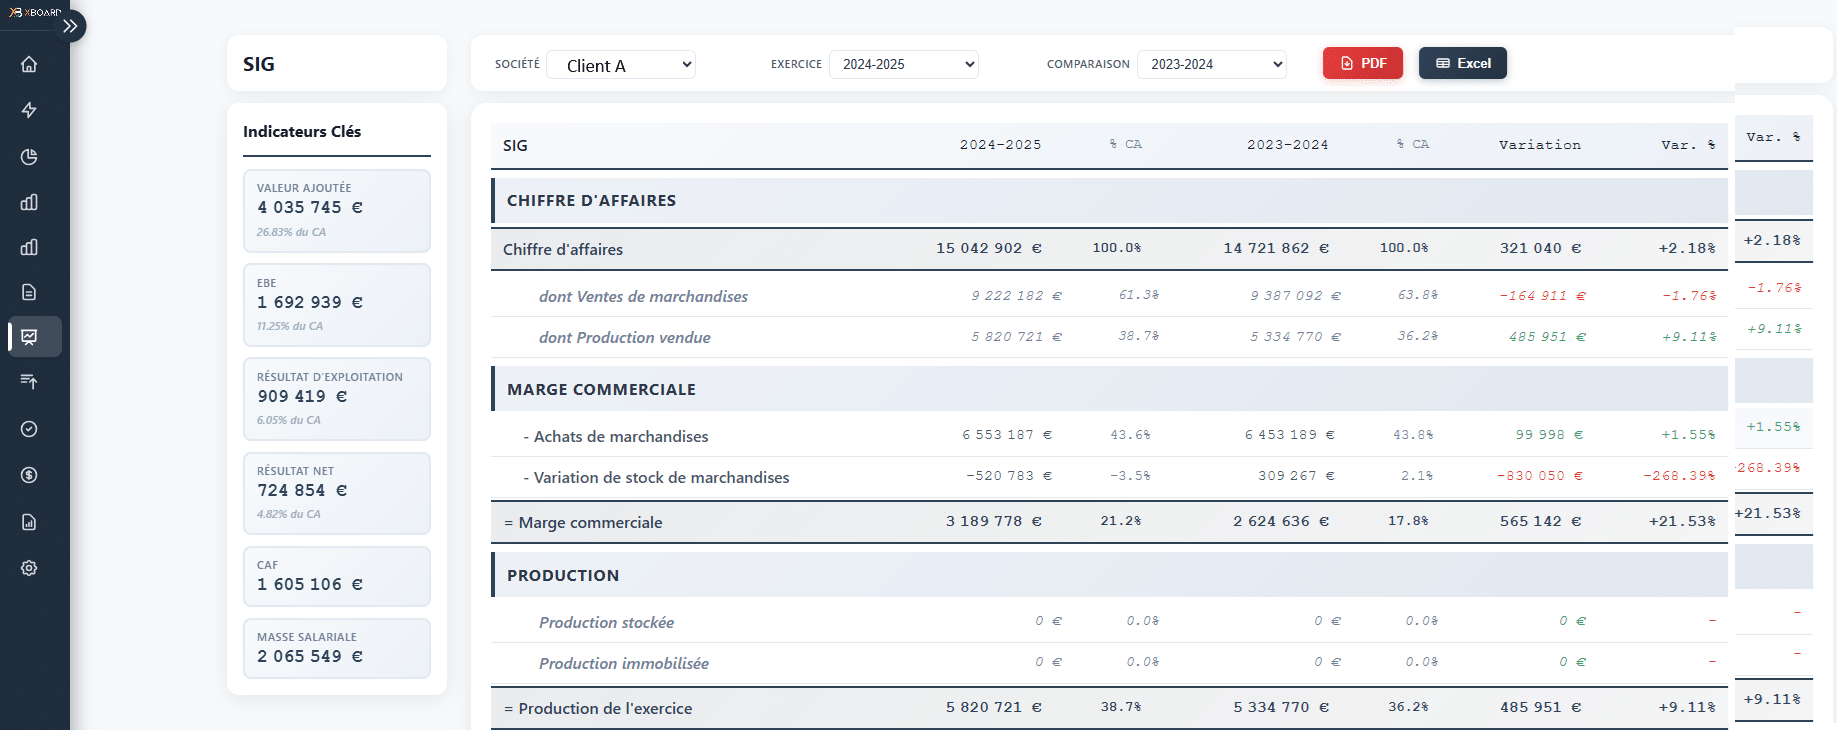
Concrètement, la solution s’appuie sur des connecteurs comptables qui alimentent des dashboards standardisés : cascade des SIG, ratios en pourcentage du chiffre d’affaires, alertes sur seuils, et vue consolidée si vous gérez plusieurs entités. Cette approche s’intègre dans des solutions Power BI sur mesure que Biworks déploie pour les cabinets comptables et directions financières qui veulent industrialiser leur reporting.
Si vous préférez internaliser cette compétence plutôt que de déléguer, Biworks propose aussi une formation certifiante Power BI éligible au CPF, préparant à la certification PL 300 sur trois jours. Demandez une démonstration de xboard.fr pour évaluer, sur vos propres données, le temps que vous pouvez gagner sur votre prochain reporting SIG.
Questions fréquentes
C’est quoi un SIG en comptabilité ?
Un solde intermédiaire de gestion est une étape de calcul qui décompose le compte de résultat pour montrer, poste par poste, comment se forme le résultat net d’une entreprise.
Quelles sont les 5 méthodes d’analyse des états financiers ?
Les approches courantes combinent l’analyse des SIG, l’étude des ratios financiers, l’analyse du bilan fonctionnel, l’étude des flux de trésorerie et le benchmarking sectoriel ; elles se complètent plutôt qu’elles ne s’excluent.
Quels sont les 9 SIG ?
Les neuf soldes sont la marge commerciale, la production de l’exercice, la valeur ajoutée, l’excédent brut d’exploitation, le résultat d’exploitation, le résultat financier, le résultat courant avant impôts, le résultat exceptionnel et le résultat net.
Pourquoi l’EBE est-il considéré comme le SIG le plus important ?
Parce qu’il mesure la performance opérationnelle pure, sans les distorsions liées à l’amortissement, au financement ou aux éléments exceptionnels, ce qui en fait l’indicateur privilégié des banques et investisseurs.
Comment automatiser le calcul de mes SIG ?
Un outil comme xboard.fr, développé par Biworks, connecte directement vos données comptables à des tableaux de bord SIG actualisés en continu, sans reconstruction manuelle des formules à chaque exercice.